Reto de las 52 semanas: cómo juntar $1.378.000 partiendo con $1.000
Por Juan Pablo Reyes · Publicado: 19 de octubre de 2026
Respuesta corta: la semana 1 guardas $1.000, la semana 2 guardas $2.000, la 3 guardas $3.000… y así hasta la semana 52, en que guardas $52.000. Al terminar el año tienes $1.378.000 sin haber hecho nunca un esfuerzo grande de una sola vez. Para que funcione bastan cuatro reglas: tu versión, una cuenta aparte, un día fijo y una tabla que tachas.
Si llegaste desde Instagram comentando RETO, aquí está todo: cómo elegir la versión que te acomoda, en qué meses del año chileno se pone difícil y, más abajo, tu tabla lista para usar, para tachar en el celular o imprimir.
Semana 1
$1.000
Semana 52
$52.000
Al terminar el año
$1.378.000
Lo que transfieres cada semana
Las cuatro reglas del reto
El reto de las 52 semanas no tiene letra chica. Lo que separa a quien llega a la semana 52 de quien lo abandona en marzo no es la fuerza de voluntad: es haber decidido estas cuatro cosas el primer día, antes de transferir un peso.
Guárdalo
El reto de las 52 semanas en 4 pasos
- 1Tu versiónNormal, al revés o casillas a elección.
- 2Tu cuentaUna cuenta aparte, sólo para el reto.
- 3Tu díaUn día fijo a la semana para transferir.
- 4Tu tablaTacha cada semana lo que guardaste.
Por qué $1.000 terminan siendo $1.378.000
Sumar 1 + 2 + 3 + … + 52 a mano es lento. Hay un atajo que se le atribuye a Gauss cuando era niño: junta la primera semana con la última, la segunda con la penúltima, y así. Cada pareja suma lo mismo, $53.000, y hay 26 parejas. 26 × $53.000 = $1.378.000.
Se ve mejor dibujado: si pones el reto normal (que sube) encima del reto al revés (que baja), cada columna suma exactamente $53.000 y las dos escaleras encajan en un rectángulo perfecto.
Normal + al revés = siempre $53.000
26 parejas × $53.000 = $1.378.000
Un dato que ayuda a dimensionarlo: $1.378.000 divididos en 52 semanas son $26.500 a la semana. El reto ahorra lo mismo que transferir $26.500 fijos cada lunes; la diferencia es que parte con $1.000, cuando todavía no tienes el hábito, y sube de a poco, a medida que lo agarras. Si $1.000 te parece poco o mucho, cambia el monto de partida y todo se multiplica:
| Partes con | Al final del año | Semana 52 | Promedio semanal |
|---|---|---|---|
| $500 | $689.000 | $26.000 | $13.250 |
| $1.000 | $1.378.000 | $52.000 | $26.500 |
| $2.000 | $2.756.000 | $104.000 | $53.000 |
| $5.000 | $6.890.000 | $260.000 | $132.500 |
Paso 1: elige tu versión
Las tres versiones llegan al mismo monto. Lo que cambia es cuándo cae el esfuerzo, y eso es lo que decide si llegas al final.
Normal
Para partir sin dolor
Parte con $1.000 y sube $1.000 cada semana. Fácil al principio, exigente al final.
Al revés
Para aprovechar el impulso
Parte con $52.000 y baja. Lo difícil se va cuando más ganas tienes, y el final es un paseo.
A elección
Para sueldos que varían
Cada semana tachas el monto que puedas. Ejemplo de un año: alto cuando hubo plata, bajo cuando no.
- Normal: la clásica. Los primeros meses casi no se notan y te dan tiempo de armar el hábito. El riesgo está al final: las últimas cuatro semanas suman $202.000.
- Al revés: partes con $52.000 y terminas con $1.000. Aprovecha el impulso del comienzo, cuando más ganas tienes, y a mitad de año ya juntaste $1.027.000, casi tres cuartos del total. Exige partir con un sueldo holgado.
- A elección: la tabla tiene los 52 montos y cada semana tachas el que puedes. Semana de sueldo, uno grande; semana apretada, uno chico. Es la mejor si tus ingresos varían (boletas, comisiones, propinas), con una condición: no dejar todos los grandes para el final.
Paso 2: una cuenta aparte, sólo para el reto
Esta es la regla que más se salta y la que más retos salva. Si la plata del reto queda en tu cuenta corriente, se mezcla con la del supermercado y en el saldo no se distingue qué es qué. Para la cabeza, lo que está en la cuenta de todos los días está disponible. Y se gasta.
Tu sueldo
Llega a la cuenta de siempre.
Cuenta del día a día
Con tarjeta, apps y todo lo que gastas.
Cuenta del reto
Sin tarjeta en la billetera ni en el celular.
Sirve: una cuenta vista o de ahorro a tu nombre que no uses para pagar, aunque sea del mismo banco.
No sirve: “apartarla” dentro de la cuenta corriente, ni una cuenta cuya tarjeta tengas en el celular.
No necesitas un producto especial. Sirve una cuenta vista o de ahorro a tu nombre, del mismo banco o de otro, siempre que no la uses para pagar: sin su tarjeta en la billetera, sin cargarla en Apple Pay o Google Wallet y sin conectarla a apps de delivery. Que sacar plata de ahí te cueste un paso más es justamente la idea.
Paso 3: un día fijo a la semana
“Esta semana transfiero cuando pueda” termina en “esta semana no transferí”. Elige un día y un momento, y que sea siempre el mismo. Si tu banco permite transferencias programadas, ese es el mejor sistema: la plata se mueve sola y tú sólo tachas.
Mejor: transferencia programada en tu banco, si lo permite.
Bien: un recordatorio semanal en el celular a la misma hora.
Riesgoso: “cuando me acuerde”. Se te olvida la semana 3.
Si te pagan una vez al mes, piensa en el reto como cuatro transferencias por sueldo y revisa que el mes más caro te alcance. Para eso está la siguiente sección.
El calendario chileno: dónde se pone difícil
Un año en Chile no es parejo. Febrero se va en vacaciones; marzo trae útiles, uniformes, matrículas y el permiso de circulación; septiembre tiene el dieciocho, y diciembre, la Navidad. Que tus semanas más caras caigan encima de alguno de esos meses es la razón número uno por la que el reto se abandona.
Juega con el gráfico: elige la versión y cuándo partes, y mira cuánto te toca transferir en cada mes.
Lo que transfieres cada mes, partiendo con $1.000
Semana 1: lunes 4 de enero de 2027. El punto marca los meses que suelen apretar.
- Vacaciones · feb · $26.000
- Vuelta a clases · mar · $55.000
- Fiestas Patrias · sep · $150.000
- Navidad · dic · $202.000
Ver mes a mes
| Mes | Semanas | Transfieres |
|---|---|---|
| enero 2027 | 1–4 | $10.000 |
| febrero 2027 | 5–8 | $26.000 |
| marzo 2027 | 9–13 | $55.000 |
| abril 2027 | 14–17 | $62.000 |
| mayo 2027 | 18–22 | $100.000 |
| junio 2027 | 23–26 | $98.000 |
| julio 2027 | 27–30 | $114.000 |
| agosto 2027 | 31–35 | $165.000 |
| septiembre 2027 | 36–39 | $150.000 |
| octubre 2027 | 40–43 | $166.000 |
| noviembre 2027 | 44–48 | $230.000 |
| diciembre 2027 | 49–52 | $202.000 |
Un ejemplo: en la versión normal partiendo el lunes 4 de enero de 2027, noviembre y diciembre juntos piden $432.000, justo cuando llegan los regalos. Al revés, el golpe se traslada a enero, febrero y marzo ($598.000 en las primeras 13 semanas). Ninguna es mejor en abstracto: es mejor la que pone tus semanas caras en tus meses tranquilos. Si recibes aguinaldo, úsalo para adelantar las semanas que vienen después.
Paso 4: tu tabla
La tabla es la parte más simple y la que más ayuda: ver 15 casillas tachadas hace que saltarse la 16 duela. Elige tu versión, con cuánto partes y el lunes de tu semana 1. Toca una casilla para tacharla; queda guardada en este navegador para la próxima vez que entres.
Versión
Parto con
Con la fecha, cada casilla muestra su día y la tabla te dice qué semana te toca.
Llevas $0 de $1.378.000
0 de 52 semanas · te faltan $1.378.000
Lo que tachas se guarda sólo en este navegador: no necesitas cuenta y no llega a Penso. Si cambias de teléfono, no viaja contigo. Para imprimirla o guardarla en PDF, usa el botón (en el celular, “Guardar como PDF” aparece en el menú de impresión).
GUÁRDALA A LA VISTA
Mi reto de las 52 semanas
Versión normal · parto con $1.000 · meta $1.378.000
Las 4 reglas: tu versión · una cuenta aparte, sólo para el reto · un día fijo a la semana · tacha cada semana lo que guardaste. Guía completa en penso.money/blog/reto-52-semanas
Si te saltas una semana (va a pasar)
En 52 semanas habrá una en que no transfieras: una urgencia, un olvido, un mes que no cerró. El error no es saltarse una semana, es tomarla como prueba de que el reto se cayó y dejarlo. Tienes tres salidas, y ninguna es volver a empezar.
Me salté una semana
Pasa. La pregunta es qué haces el lunes siguiente.
APonte al día
La semana siguiente transfieres las dos. Sirve si fue un olvido.
BPasa a “a elección”
Tachas un monto chico ahora y dejas el grande para un mes mejor.
CCorre la meta
Tu reto termina una semana después. Nadie te está cronometrando.
Y si en el camino aparece una emergencia de verdad, usar la plata del reto no es fracasar: para eso existe un fondo de emergencia, y el reto puede ser el primero que juntas. Sácala, anótala y retoma desde donde ibas.
Cómo llevarlo en Penso
La tabla basta para cumplir el reto. Penso suma lo que una tabla no ve: el resto de tu plata.
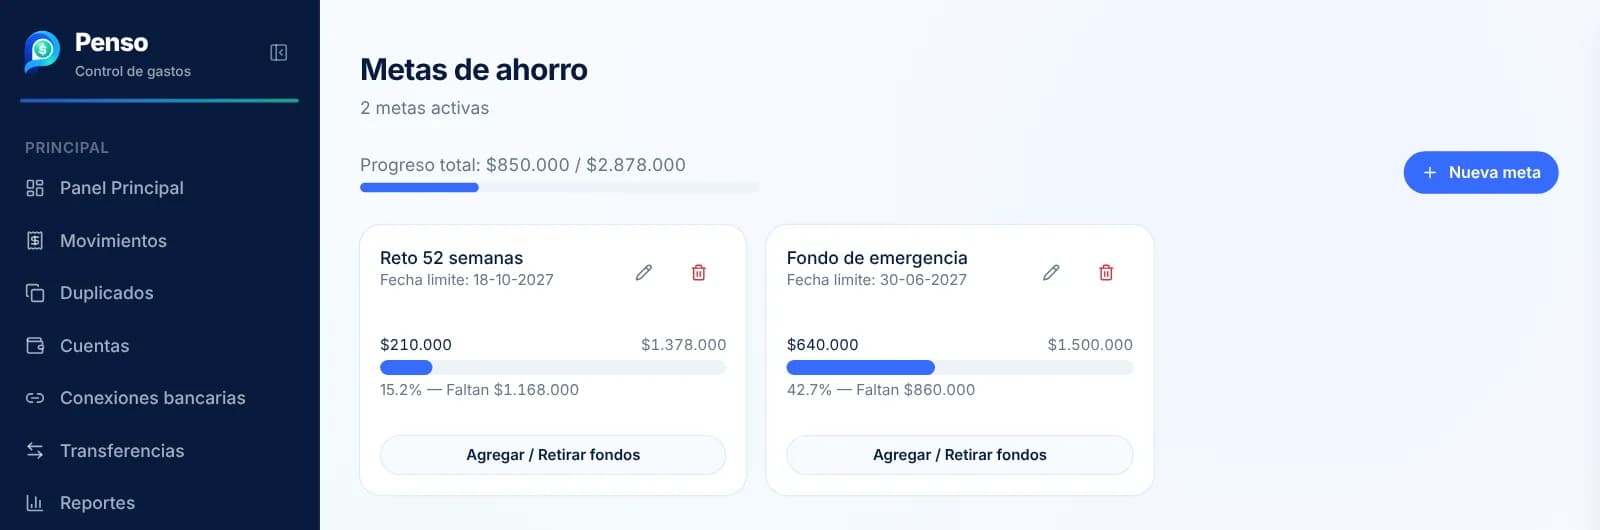
- Una meta con fecha. En metas de ahorro creas “Reto 52 semanas” por $1.378.000 con la fecha de tu semana 52, registras cada aporte y Penso te muestra el porcentaje de avance y cuánto te falta.
- Las transferencias no se cuentan como gasto. Si conectas tus dos cuentas, Penso junta el cargo con el abono y lo deja como movimiento entre tus cuentas. Así tu mes no se ve más caro por estar ahorrando. Si alguna no la reconoce, la marcas tú una vez.
- Tu día fijo, con aviso. En la app, en Más → Planificar → Recordatorios, creas un recordatorio semanal para el día y la hora que elegiste.
Si todavía no sabes de dónde va a salir la plata del reto, parte por ahí: el método de en qué se me va la plata te muestra en 15 minutos qué gasto chico puede convertirse en tus $1.000 de la semana 1.
Preguntas frecuentes
¿Cuánto se ahorra con el reto de las 52 semanas?
Partiendo con $1.000 y subiendo $1.000 cada semana, $1.378.000 en un año. Con $500 son $689.000, con $2.000 son $2.756.000 y con $5.000 son $6.890.000. El total siempre es el monto de partida multiplicado por 1.378.
¿Tengo que partir en enero?
No. El reto son 52 semanas seguidas desde el lunes que tú elijas. Partir en otra fecha sólo cambia en qué meses caen las semanas caras; revisa el gráfico del calendario antes de decidir.
¿Qué pasa si me salto una semana?
Nada grave. Puedes ponerte al día transfiriendo las dos la semana siguiente, pasarte a la versión a elección o correr la meta una semana. Lo único que no conviene es volver a la semana 1.
¿No es lo mismo ahorrar un monto fijo cada semana?
En plata, sí: $26.500 fijos durante 52 semanas dan los mismos $1.378.000. La gracia del reto es que parte con montos tan chicos que no cuesta empezar, y el hábito ya está armado cuando llegan los montos grandes.
¿Dónde dejo la plata del reto?
En una cuenta vista o de ahorro a tu nombre que no uses para pagar. Si además quieres que gane algo, hay cuentas de ahorro con interés y depósitos a plazo; compara sus condiciones antes de elegir. Esto no es asesoría financiera.
¿Se puede hacer en pareja?
Sí: cada uno con su tabla, o una sola partiendo con $2.000, que al final del año son $2.756.000. Conversen antes quién transfiere qué semana para que ninguna quede en el aire.
El reto de las 52 semanas funciona porque es aburrido: un monto chico, el mismo día, una casilla menos. Elige tu versión mirando tu calendario, deja la plata donde no se vea y tacha. La semana 52 llega antes de lo que crees.